Domain sportpferde-verkauf.de kaufen?
Wir ziehen mit dem Projekt
sportpferde-verkauf.de um.
Sind Sie am Kauf der Domain
sportpferde-verkauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sportpferde-verkauf.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
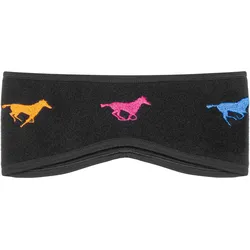
Reitstirnband GALOP WEAR Pferde im GaloppWeiches Fleece-Material - warm, atmungsaktiv und sanft zur Haut Einzigartiges Design - gestickte galoppierende Pferde rund um das Band Vielseitige Nutzung - ideal fürs Reiten oder für den lässigen Gebrauch Kompatibel mit Helmen - passt bequem unter jeden Helm Universelle Größe - passt den meisten Kopfformen Entworfen und hergestellt in der Europäischen Union - Qualität und Komfort garantiert Das GALOP WEAR Fleece Stirnband ist ein elegantes und funktionales Accessoire für Reiter und Pferdeliebhaber. Hergestellt aus hochwertigem Fleece bietet es Wärme und Schutz vor Kälte - perfekt für das Reiten im Winter oder für den alltäglichen lässigen Gebrauch. Sein herausragendes Merkmal ist die schöne Stickerei von galoppierenden Pferden, die um das Band herum verläuft und diesem praktischen Artikel Bewegung und Charakter verleiht. Es wurde so entworfen, dass es bequem unter jeden Reithelm passt, und ist die ideale Wahl für diejenigen, die sowohl Funktion als auch Ästhetik schätzen.26,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
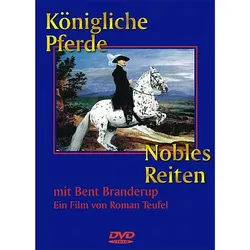
Königliche Pferde - Nobles ReitenImmer wieder hat der Mensch innerhalb seiner Entwicklungsgeschichte versucht, seine eigenen Fähigkeiten mit denen des kraftvollen, wendigen und schnellen Pferdes zu vereinen. Elegantes und kunstvolles Reiten auf edlen Pferden war aber bis in die neue Gener44,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Reitstirnband GALOP WEAR Pferde im GaloppWeiches Fleece-Material - warm, atmungsaktiv und sanft zur Haut Einzigartiges Design - gestickte galoppierende Pferde rund um das Band Vielseitige Nutzung - ideal fürs Reiten oder für den lässigen Gebrauch Kompatibel mit Helmen - passt bequem unter jeden Helm Universelle Größe - passt den meisten Kopfformen Entworfen und hergestellt in der Europäischen Union - Qualität und Komfort garantiert Das GALOP WEAR Fleece Stirnband ist ein elegantes und funktionales Accessoire für Reiter und Pferdeliebhaber. Hergestellt aus hochwertigem Fleece bietet es Wärme und Schutz vor Kälte - perfekt für das Reiten im Winter oder für den alltäglichen lässigen Gebrauch. Sein herausragendes Merkmal ist die schöne Stickerei von galoppierenden Pferden, die um das Band herum verläuft und diesem praktischen Artikel Bewegung und Charakter verleiht. Es wurde so entworfen, dass es bequem unter jeden Reithelm passt, und ist die ideale Wahl für diejenigen, die sowohl Funktion als auch Ästhetik schätzen.26,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Königliche Pferde - Nobles ReitenImmer wieder hat der Mensch innerhalb seiner Entwicklungsgeschichte versucht, seine eigenen Fähigkeiten mit denen des kraftvollen, wendigen und schnellen Pferdes zu vereinen. Elegantes und kunstvolles Reiten auf edlen Pferden war aber bis in die neue Gener44,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
10 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rädeker, Jochen: Verkauf dich!Verkauf dich! , Präsentations-Know-how von einem der erfolgreichsten Kreativen Deutschlands profund und unterhaltsam aufbereitet. Mit Stolperfallen-Warnungen und Denkanstößen, Praxistipps und Checklisten und der geballten Erfahrung aus zahllosen Präsentationen und Pitches, Vorträgen und Talks in Deutschland, Europa und der ganzen Welt. Jochen Rädeker weiß genau: Wochenlange perfekte Vorbereitung trifft irgendwann auf diesen kurzen Moment der Präsentation, in dem sich in wenigen Minuten entscheidet, ob Sie als Sieger mit dem ersehnten Auftrag zurückfahren - oder mit hängendem Kopf. Weil diese halbe bis ganze Stunde derart entscheidend ist, widmet der Autor ihr 248 Seiten - und ein Jahr seiner Zeit, damit Sie von jetzt an ohne Angst und top vorbereitet zu Pitches und Präsentationsterminen aufbrechen, perfekt auf Ihre Zuhörer:innen zugeschnitten präsentieren - und im Idealfall deutlich häufiger mit dem Gewinner:innen-Strahlen vom Platz gehen. In Präsentationen geht es nicht nur drum, wer die besten Ideen hat, sondern auch darum, wer sein Publikum mitreißt und überzeugt. Manchen ist das Verkaufstalent angeboren - sie untermauern mit diesem Buch ihr implizites Wissen. Die anderen scheuen noch. Bis sie "Verkauf dich!" fertig gelesen haben ... "Verkauf dich!" ist kein Technik-Tutorial und kein Powerpoint-Lehrgang - es ist ein Beziehungsratgeber für alle, die im Rampenlicht stehen, ob gerne oder ungerne, ob zum ersten oder zum hundertsten Mal, ob vor kleinem oder großem Publikum, digital oder vor Ort. Es ist ein Buch für alle, die eigene Ideen oder die eines ganzen Teams vertreten und verkaufen und die wissen: Es kommt nicht nur auf die Idee selbst an, sondern darauf, ob der Funke überspringt, die Performance überzeugt, Vertrauen aufgebaut und Nähe hergestellt wird. Und das alles in verhältnismäßig kurzer Zeit und oft unbewusster als wir meinen. Ob Ihr Gegenüber sich auf Sie und Ihre Ideen einlässt, hängt in ganz wesentlichem Maß von Ihrer Ausstrahlung und Wirkung in der kurzen Zeit ab, die man Ihnen für Pitch, Selbstdarstellung oder Präsentation lässt. Nutzen Sie diese Zeit bewusst. Überlassen Sie nichts dem Zufall. Und machen Sie die Bühne, die man Ihnen für diese Minuten überlässt, zu Ihrer! , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20231012, Produktform: Leinen, Beilage: Fadengehefteter Flexcover-Halbband (Leinen und Surbalin Seda) mit runden Ecken und zwei farbigen Lesebändchen, Autoren: Rädeker, Jochen, Seitenzahl/Blattzahl: 247, Abbildungen: durchgehend dreifarbig auf PEFC- und FSC-zertifiziertes Ökopapier gedruckt, Themenüberschrift: DESIGN / Book, Keyword: Erfolgreich vortragen; Lampenfieber; Präsentationstechnik; Präsentieren; Präsentieren lernen; Selbstsicherheit; Verkaufstechnik; Vortrag; Vortragen; Vorträge gestalten; Vorträge vorbereiten; selbstsicher präsentieren; vor Menschen sprechen; vor Publikum sprechen, Fachschema: Design / Grafikdesign~Grafikdesign~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere~Hilfe / Lebenshilfe~Lebenshilfe~Buchkunst~Buchmalerei, Fachkategorie: Grafikdesign~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg~Buchgestaltung, Warengruppe: TB/Geisteswissenschaften allgemein, Fachkategorie: Durchsetzungsvermögen, Motivation und Selbstwertgefühl, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Hermann Verlag, Verlag: Schmidt Hermann Verlag, Verlag: Verlag Hermann Schmidt GmbH & Co. KG, Länge: 246, Breite: 172, Höhe: 25, Gewicht: 656, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.