Domain sportpferde-verkauf.de kaufen?
Wir ziehen mit dem Projekt
sportpferde-verkauf.de um.
Sind Sie am Kauf der Domain
sportpferde-verkauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sportpferde-verkauf.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
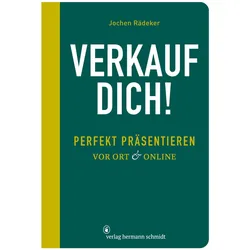
Verkauf dich!, Sachbücher von Jochen Rädeker"Verkauf dich!" von Jochen Rädeker bietet umfassendes Wissen über Präsentationstechniken, das auf den Erfahrungen eines der erfolgreichsten Kreativen Deutschlands basiert. Dieses Sachbuch ist nicht nur informativ, sondern auch unterhaltsam gestaltet, um Leser:innen auf eine Reise durch die Kunst des Präsentierens mitzunehmen. Es enthält wertvolle Praxistipps, Checklisten und Warnungen vor typischen Stolperfallen, die in der Welt der Präsentationen häufig auftreten. Der Autor widmet sich der entscheidenden Phase der Präsentation, in der sich der Erfolg oder Misserfolg in wenigen Minuten entscheidet. Leser:innen lernen, wie sie ihre Präsentationen optimal auf das Publikum abstimmen und mit Selbstvertrauen auftreten können. Dieses Buch ist ein unverzichtbarer Begleiter für alle, die ihre Präsentationsfähigkeiten verbessern und ihre Botschaften überzeugend vermitteln möchten.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
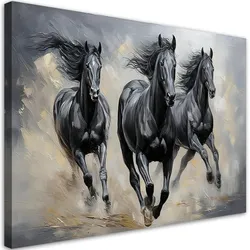
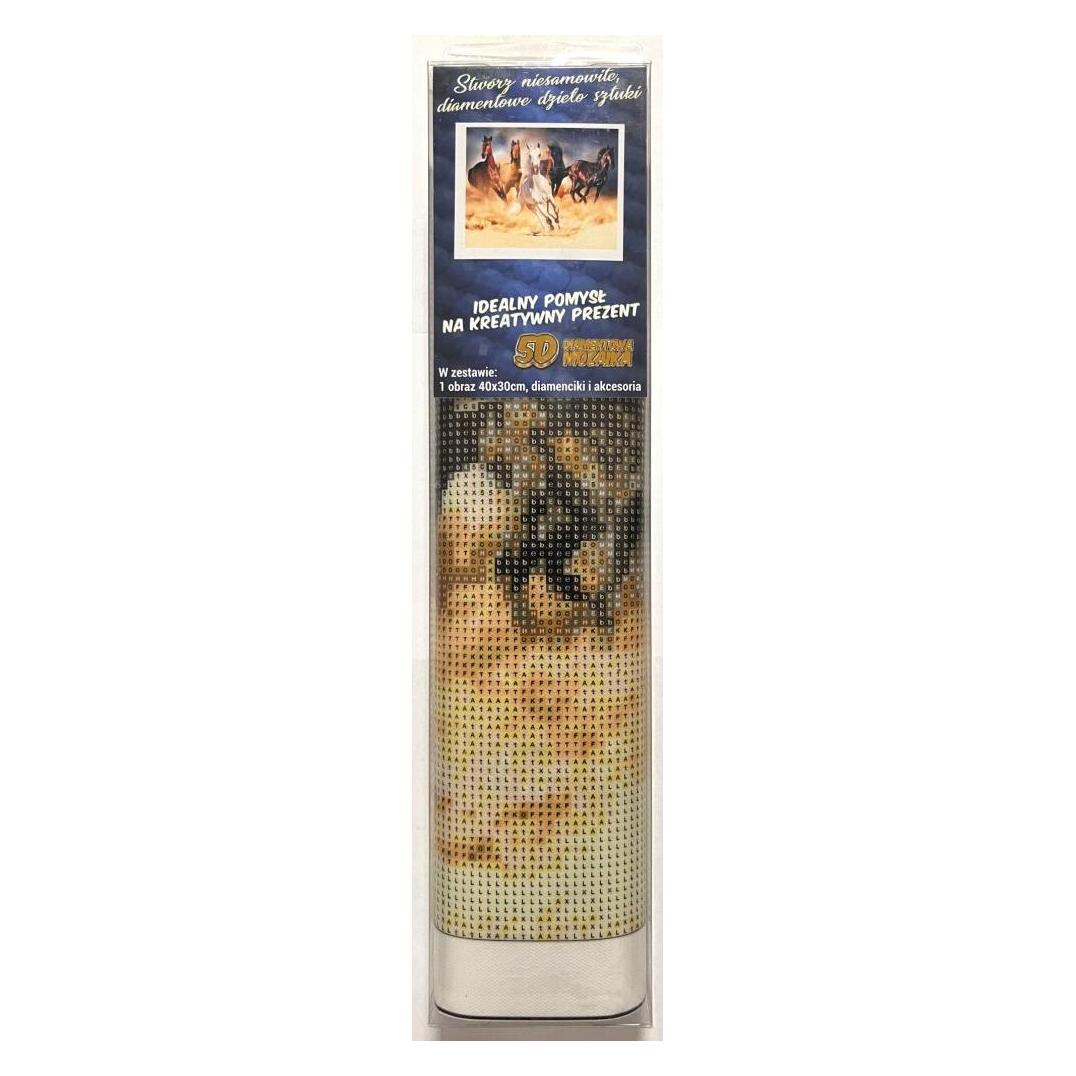
WANDBILD pferde im galoppIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
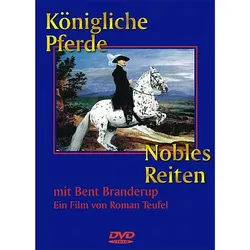
Königliche Pferde - Nobles ReitenImmer wieder hat der Mensch innerhalb seiner Entwicklungsgeschichte versucht, seine eigenen Fähigkeiten mit denen des kraftvollen, wendigen und schnellen Pferdes zu vereinen. Elegantes und kunstvolles Reiten auf edlen Pferden war aber bis in die neue Gener44,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf dich!, Sachbücher von Jochen Rädeker"Verkauf dich!" von Jochen Rädeker bietet umfassendes Wissen über Präsentationstechniken, das auf den Erfahrungen eines der erfolgreichsten Kreativen Deutschlands basiert. Dieses Sachbuch ist nicht nur informativ, sondern auch unterhaltsam gestaltet, um Leser:innen auf eine Reise durch die Kunst des Präsentierens mitzunehmen. Es enthält wertvolle Praxistipps, Checklisten und Warnungen vor typischen Stolperfallen, die in der Welt der Präsentationen häufig auftreten. Der Autor widmet sich der entscheidenden Phase der Präsentation, in der sich der Erfolg oder Misserfolg in wenigen Minuten entscheidet. Leser:innen lernen, wie sie ihre Präsentationen optimal auf das Publikum abstimmen und mit Selbstvertrauen auftreten können. Dieses Buch ist ein unverzichtbarer Begleiter für alle, die ihre Präsentationsfähigkeiten verbessern und ihre Botschaften überzeugend vermitteln möchten.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
WANDBILD pferde im galoppIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Königliche Pferde - Nobles ReitenImmer wieder hat der Mensch innerhalb seiner Entwicklungsgeschichte versucht, seine eigenen Fähigkeiten mit denen des kraftvollen, wendigen und schnellen Pferdes zu vereinen. Elegantes und kunstvolles Reiten auf edlen Pferden war aber bis in die neue Gener44,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
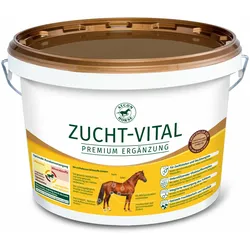
5 kg ATCOM ZUCHT-VITAL für PferdeATCOM ZUCHT-VITAL für Pferde Zur hochwertigen Rundum-Versorgung speziell abgestimmt auf die Fütterung der Zuchtstute und des Deckhengstes. Besondere Eigenschaften von ATCOM ZUCHT-VITAL komplettes Mineralfutter in Premium-Qualität sichert in hochverfügbarer Form den Grundbedarf an allen essentiellen Mineralstoffen, Vitaminen, Spurenelementen und Aminosäuren von Zuchtstute und Deckhengst und beugt ernährungsbedingte Mangelerscheinungen zuverlässig vor mit organisch gebundenem Eisen, Kupfer, Mangan, Zink und Selen zur Unterstützung der gesamten Vitalität und einer optimalen Fruchtbarkeit bzw. Spermienqualität die enthaltenen Wirkstoffe können das gesamte Wohlbefinden und eine gesunde Entwicklung des Fohlens bereits im Mutterleib unterstützen darmunterstützender Vitalstoffkomplex aus speziellen Hefen, B-Vitaminen, Antioxidantien und Kräutern unterstützt Darmflora und den gesamten Magen-Darm-Trakt die enthaltenen Vitalstoffe können die Milchproduktion der laktierenden Stute unterstützen kann ernährungsseitige Haut- und Fellprobleme vorbeugen mit integrierter optimaler Selenversorgung, da Deutschland Selenmangelgebiet ist Fütterungsempfehlung von ATCOM ZUCHT-VITAL für Pferde: Stuten: täglich 20 g pro 100 kg Körpergewicht Hochtragende und laktierende Stuten: 30 g je 100 kg Körpergewicht Deckhengste: 20 g je 100 kg Körpergewicht Während der Decksaison: 30 g pro 100 kg Körpergewicht Dieses Mineralfutter darf wegen der gegenüber Alleinfuttermitteln höheren Gehalte an Zusatzstoffen nur an Pferde und Ponys mit bis zu 20g pro 100 kg Körpergewicht und Tag verfüttert werden. Zusammensetzung von ATCOM ZUCHT-VITAL für Pferde: Kohles. Algenkalk, Monocalciumphosphat, Hefe, Sojabohnenproteinkonzentrat, Natriumchlorid, Magnesiumoxid, Zuckerrübenmelasse, Maiskeime, Magnesiumfumarat, Leinöl, Calciumcarbonat, Seealgenmehl, Pflanzenfett (Kokos), Rapsöl Analytische Bestandteile Rohprotein 10,1 %, Natrium 2,5 %, Rohöle- und Fette 2,3 %, Kalium 0,3 %, Rohfaser 2,8 %, Lysin 4,0 %, Rohasche 49,5 %, Methionin 3,0 %, Calcium 8,8 %, Threonin 0,5 %, Phosphor 3,0 %, Cystin 0,1 %, Magnesium 3,0 % Zusatzstoffe je kg Vitamin A (3a672a) 400.000 I.E., Vitamin D3 (3a671) 15.000 I.E., Vitamin E als Alpha-Tocopherol-Acetat (3a700) 8.000 mg, Vitamin C als L(+)-Ascorbinsäure-Reinsubstanz (3a300) 10.000 mg, Vitamin B1 als Thiaminmononitrat-Reinsubstanz (3a821) 600 mg, Vitamin B2 als Riboflavin-Reinsubstanz 300 mg, Vitamin B6 als Pyridoxol-Hydrochlorid-Reinsubstanz (3a831) 300 mg, Vitamin B12 (Cyanocobalamin) 2.400 μg, Nicotinsäure als Nicotinsäureamid (3a315) 1.800 mg, Pantothensäure als Ca-D-pantothenat-Reinsubstanz (3a841) 1.200 mg, Folsäure als Folsäure-Reinsubstanz (3a316) 200 mg, Biotin als Biotin-Präparat (3a880) 40.000 μg, Cholinchlorid als Cholinchlorid-Präparat (3a890) 3.000 mg, Betain als Betainanhydrat (3a920) 3.400 mg, Eisen als Eisen-(II)-sulfat, Monohydrat (3b103) 1.000 mg, Eisen als Glycin-Eisenchelat, Hydrat (3b108) 800 mg, Beta-Carotin (3a160(a)) 400 mg, Mangan als Manganoxid (3b502) 500 mg, Mangan als Glycin-Manganchelat, Hydrat (3b506) 1.500 mg, Zink als Zinksulfat, Monohydrat (3b605) 2.000 mg, Zink als Glycin-Zinkchelat, Hydrat (3b607) 4.000 mg, Kupfer als Kupfer-(II)-sulfat, Pentahydrat (3b405) 300 mg, Kupfer als Glycin-Kupferchelat, Hydrat (3b413) 900 mg, Jod als Calciumjodat, wasserfrei (3b202) 15 mg, Cobalt als gecoatetes Cobalt-(II)-carbonat-Granulat (3b304) 10 mg, Selen als Selen in org. Form aus Saccharomyces cerevisiae CNCM I-3060 (inaktivierte Selenhefe) (3b810) 9 mg, L-Lysin-Monohydrochlorid, technisch rein (3.2.3) 44.821 mg, L-Threonin (3c410) 2.204 mg, DL-Methionin, technisch rein (3c301) 29.036 mg, Kieselgur (Diatomeenerde, gereinigt) (E 551 c) 25.000 mg, Lecithine (E 322) 24.000 mg62,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.